Фабула
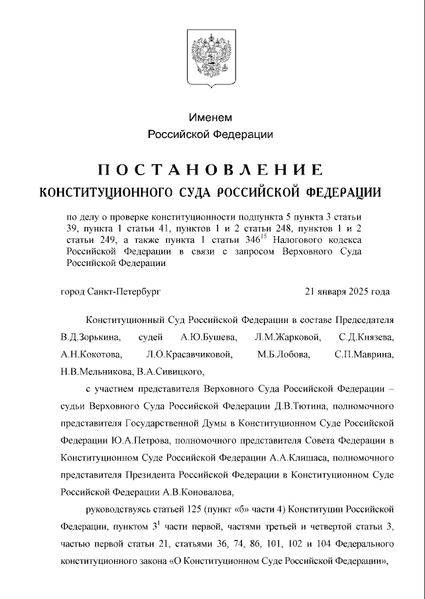
21.01.2025 принято значимое по содержанию Постановление КС РФ №2-П по налоговому спору по запросу ВС РФ.
Предметом рассмотрения выступало дело ООО «Успех и Н». В рамках спора Общество привлекли к налоговой ответственности и начислили налог в размере 51 млн. руб.
Основание привлечения — передача вышедшему гражданину из состава участнику ООО двух объектов недвижимости в счет выплаты действительной стоимости принадлежащей ему доли. Человек вышел. Забрал имущество. Его право и все по закону.
Но Инспекция сочла, что у ООО после выхода возник доход в 54 млн. руб. (вероятно это кадастровая стоимость здания). Они определили стоимости доли по кадастру за вычетом номинальной стоимости доли участника в уставном капитале 9 900 руб. И все просто для Инспекции.
КС РФ усмотрел проблему. И разрешил пару важных вопросов. И сказал, что есть противоречия в определении что такое — «реализация товаров» и порядке оценки экономической выгоды при выходе участника из ООО и выплатой ему стоимости доли имуществом (2 объекта недвижимости). То есть в натуре.
Вывод.
КС РФ указал, что статьи 39, 41, 248, 249 НК РФ допускают произвольное толкование о возникновении дохода.
Отсутствие методики, — не повод отказываться от налогообложения. Платить будут все.
Что главное в этом постановлении?
Один из главных выводов, что, исполняя обязанность передать денежные средства или имущество в натуре, общество в отличие от вышедшего участника не преследует цели получения дохода от ведения предпринимательской деятельности или от передачи имущества. Простыми словами передача имущества выходящему участнику – это не продажа, а погашение корпоративных обязательств и прекращение корпоративных отношений.
Суд раскрыл правильно экономическую составляющую корпоративных обязательств. Суд указал, что «разумно предположить и снижение рыночной стоимости доли, например, если бы эта стоимость (при уменьшенных активах общества) определялась для последующей продажи доли иному лицу» (цитата).
Этот вывод очень важен. В нем раскрыта юридическая природа доли в хозяйственном обществе. Доля, как указал суд, — это номинальная величина, подтверждающая определенный набор корпоративных прав и обязанностей. Эту долю можно продать и ей будут наделены иные лица. Это существо юридического лица.
Следовательно, вменение дохода, определяемого по стоимости имущества (по кадастровой стоимости – как в этом деле) без механизма расчета экономической выгоды с учетом выбытия этого имущества — нарушение. Это может привести к возложению налоговой обязанности не основанной на законе.
По существу — сложная система оценки стоимости общества как бизнеса и его имущества окажутся нарушенными в результате такого упрощения. Так, стоимость полученной доли может быть как выше, так и ниже стоимости имущества переданного вышедшему участнику.
Вы вложили задние в бизнес. Оно обветшало и потеряло свою стоимость. А могло и быть отремонтировано — и его стоимость как актив — выросла. Об этом речь.
Нельзя не согласиться, что иной раз деловые и коммерческие контакты одного из участников, или его профессиональный вклад в развитие производства,- вполне сопоставимы с материальными вложениями другого участника. Коммерческие знания, осведомленность о формах и методах ведения предпринимательской деятельности, опыт – это ничто иное как «ноу-хау», экономическое содержание которого имеет свою величину. В одном случае оценку «ноу-хау» дать сложно, в другом – оценка вложения в материальные активы – это вполне поддающаяся расчету величина.
Вывод КС РФ
Генеральный вывод – эквивалентность между встречными требованиями обуславливается объективными и субъективными обстоятельствами.
И это очень важно для практики, так как в полной мере раскрывает правовую природу корпоративных отношений в хозяйственном обществе
Таким образом, определение дохода не может определяться по стоимости выбывшего имущества, исходя только из имущественных потерь. Экономическая выгода м.б. определена по полученному имущественному благу в виде доли вышедшего участника. Следовательно, определение справедливой экономической выгоды для определения действительной стоимости невозможно без учета имущественных потерь. В противном случае облагался бы не доход или прибыль, но валовой прирост имущественной сферы, а в отдельных случаях и убыток, связанный с выбытием имущества.
Временный метод.
Временный метод оценки экономической выгоды КС РФ предложил такой: стоимость доли будет определяться от стоимости чистых активов (ЧА) после перехода такой доли во владение общества по данным бухгалтерского учета (БУ).
Цитата: «Передача (отчуждение) ООО на УСН имущества в счет выплаты ДСД при выходе участника предполагает обложение ЭВ в виде действительной (рыночной) стоимости доли, определяемой в установленном порядке (БУ) на момент после ее перехода к налогоплательщику (Обществу).
Очень важно, что суд допустил применение и установления рыночной стоимости доли по результатам оценки на основе ФЗ «Об оценочной деятельности». Это положительный вывод, который позволяет учесть и дать экономическую оценку и учесть многие составляющие, которые влияют на определение стоимости доли помимо сухих сведений бухгалтерского учета.
Этот как раз тот случай, что в обороте есть миллиард, а коэффициент полезного действия от бизнеса стремится к нулю. Какова тогда стоимость доли?
Значение для развития налоговой практики
Главный вывод, который позволяет сделать это постановление, что прекращение корпоративных отношений в результате выхода участника из хозяйственного общества, в результате которого выплачивается стоимость доли выбывающему участнику деньгами или в натуре имуществом не является реализаций, так как не преследует предпринимательской деятельности для общества, а направлено на погашение корпоративных обязательств и высвобождение части имущества при выходе.
Принимая во внимание, что нормативного регулирования об определении экономической выгоды в данном случае нет, то ее определение производится по правилам бухгалтерского учета и приравнивается к рыночной.
При этом постановление одержит оговорку, что оценка стоимости доли может и основываться на результатах рыночной оценки по правилам ФЗ об оценочной деятельности, что позволяет учесть многие показатели и сделать обложение справедливым, так как: «Притязания государства должны сдерживаться помимо прочего требованием о соразмерности налогообложения отвечающему принципу справедливости».

 Рейтинг публикации:
«




Уважаемый Роман Юрьевич, вопросы оценки рыночной стоимости доли и экономической выгоды в случае выхода участника из ООО действительно очень непросты, и на мой личный взгляд слишком «зарегулированы», но остаётся надежда, что теперь эти вопросы будут урегулированы в НК РФ более справедливо.
Уважаемый Иван Николаевич, здравствуйте! Вы правы! Надежда есть. Но, честно говоря, думается, что как был метод ЧА и посмертный учет на основании баланса, так и останется. И если и будет борьба на этот счет, то это будет борьба экспертиз об оценке доли. И надежды что налоговые органы это переварят — совершенно нет.